SpaceX 最新專利證明了「向標準妥協」:從星鏈直連手機看高通的專利護城河與美股 IC 設計長線價值
嗨,你好,我是提姆。身為長期關注產業基本面的價值投資人,我們總在尋找擁有深厚護城河的一流企業。
近期在社群上,我分享了一則關於高通與 SpaceX 專利的討論,獲得了超過四千多位讀者熱烈迴響。
看到科技巨頭互相角力、新技術層出不窮,許多朋友常覺得眼花撩亂,不知如何看清產業本質。
這種困惑與焦慮的心情,我和許多投資朋友在剛接觸產業研究時,也完全經歷過。
你是否也希望跳脫短期的股價波動,真正看懂一家企業能夠長線持續獲利的底層商業模式?
今天我們就從 SpaceX 的最新關鍵專利出發,帶你一步步拆解背後的通訊帝國與長線投資思維。
SpaceX 專利背後的真相:為什麼馬斯克也必須向通訊標準妥協?
在 2026 年 10 月,SpaceX 獲得了一項關於「衛星直連手機延遲補償」的關鍵專利。
這項專利在科技圈掀起了巨大討論,但也揭開了一個許多人忽略的殘酷事實。
為什麼馬斯克需要費盡心思研發這項技術?答案與傳統 4G 與 5G 手機的硬體設計密切相關。
我們日常使用的智慧型手機,內部通訊模組預設基地台都在地面上,距離頂多只有幾公里。
手機晶片在傳送訊號時,如果等待回應的時間太久,就會判定訊號遺失並自動中斷連線。
然而,星鏈的低軌衛星距離地表至少三百公里以上,電波來回的物理延遲遠大於地面基地台。
如果馬斯克要讓全球幾十億支普通手機都能直連星鏈,擺在眼前的只有兩條路:
第一條路,是要求全世界各大手機品牌修改基頻晶片硬體,但這在商業現實中根本不可能。
第二條路,就是讓高科技衛星去配合現有手機,在衛星端用複雜演算法模擬地面基地台的延遲。
這項 SpaceX 專利的誕生,正是有力證明了馬斯克選擇了「向下相容」與妥協。
即便強大如 SpaceX,也無法單方面顛覆由 3GPP 與晶片巨頭共同制定的全球通訊標準。
什麼是基頻晶片?揭開智慧型手機與衛星連線的通訊大腦
許多人在研究科技股時,常把焦點放在處理器算力上,卻忽略了基頻晶片的重要性。
基頻晶片是行動裝置的「通訊大腦」與「超級翻譯官」,掌管所有無線電訊號的收發。
當我們在手機上輸入文字、傳送照片或瀏覽網頁時,這些資料在手機內部都是數位訊號。
基頻晶片的工作,就是將數位訊號轉換成可在空中傳播的無線電高頻電波,並進行解碼。
如果一支手機沒有強大的基頻晶片,它就只是一台能玩單機遊戲的微型電腦,完全無法連網。
基頻晶片的設計門檻極高,必須同時支援全球數十種頻段與複雜的通訊協定。
就算是研發實力雄厚如蘋果公司,耗費了數百億美元投入自研基頻,至今依然面臨諸多考驗。
而這座通訊世界的終極技術高牆,背後最關鍵的規則制定者與專利巨頭,正是高通。
高通商業模式拆解:為什麼高利潤的「專利授權」才是真正印鈔機?
許多投資人以為高通只是一家單純「賣手機晶片」的硬體廠商,但這只看對了一半。
如果我們深入查閱高通向美國證券交易委員會提交的官方財報,會看到極具巧思的結構。
高通的營運主要由兩大核心事業群所構成,各自扮演著完全不同的戰略角色:
第一個是 QCT 部門,負責銷售實體晶片,包含大家熟知的驍龍處理器與射頻元件。
QCT 部門貢獻了高通約八成的總營收,是高通龐大營收規模的主要來源。
QCT 的英文全名是: Qualcomm CDMA Technologies。CDMA 代表 Code Division Multiple Access,分碼多重進接,高通發家致富的底層通訊技術。
第二個則是 QTL 部門,高通技術授權部門,專門負責通訊技術的專利授權業務。
雖然 QTL 僅佔總營收的一成多到兩成,但其稅前利潤率卻高達將近百分之七十!
這是因為高通掌握了全球 3G、4G 到 5G 不可或缺的標準必要專利。
高通最具威力的商業條款,是以「整機售價」的一定比例收取專利金,而非單片晶片價格。
這就是業界俗稱的「高通稅」,也是高通歷經多次反壟斷調查卻依然穩固的收費特權。
以台灣的 IC 設計龍頭聯發科為例,聯發科本身雖然不需要直接向高通繳納專利費。
但購買聯發科晶片的手機品牌廠商,依然必須替每一支售出的手機向高通支付專利授權金。
這種「不管你買誰的晶片,只要聯網就要繳費」的收費模式,構築了極為深厚的經濟護城河。
| 部門名稱 | 主要業務內容 | 營收佔比估計 | 稅前營業利益率 | 商業模式本質 |
| QCT 部門 | 銷售手機處理器、射頻晶片與汽車物聯網晶片 | 約 80% ~ 85% | 約 25% ~ 30% | 實體硬體製造與規模經濟銷售 |
| QTL 部門 | 全球 3G/4G/5G 標準必要專利技術授權 | 約 15% ~ 20% | 約 65% ~ 75% | 無形資產印鈔機與全產業收稅模式 |
美股 IC 設計巨頭護城河對比:高通、輝達、博通與超微的核心競爭力
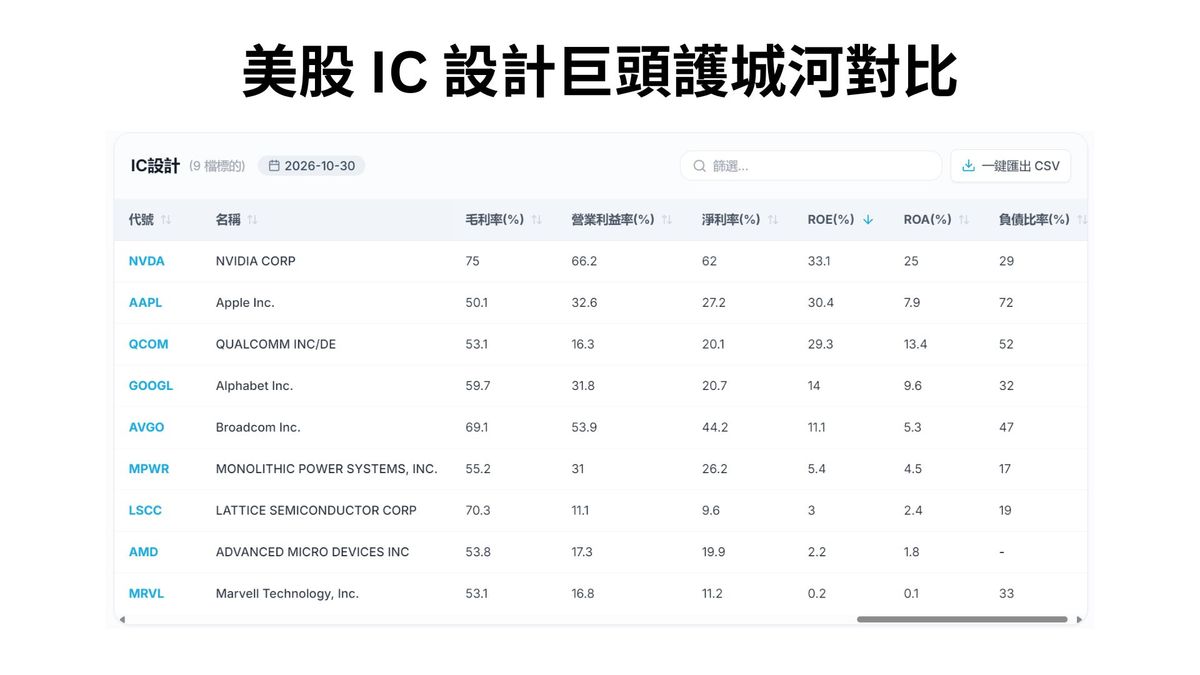
bookmark在進行美股投資的產業分析時,了解各家 IC 設計龍頭的競爭優勢是基本功。
不同企業依賴著截然不同的護城河類型,來保護自己的超額利潤不受侵蝕:
高通的護城河在於「通訊標準專利池」,是任何連網行動設備都繞不開的底層收稅官。
輝達的護城河則是「CUDA 軟體生態系與網絡效應」,將全球 AI 開發者牢牢綁定在其平台上。
博通專精於資料中心高階交換器晶片與客製化 ASIC,具備極高的客戶轉換成本。
超微則憑藉靈活的小晶片架構創新與多元 IP 整合,在伺服器市場展現強大性價比。
透過客觀的多維度對比,我們能更清晰地看見各家巨頭在半導體板塊中的獨特站位:
| 企業名稱 (美股代號) | 核心主攻領域 | 核心經濟護城河類型 | 主要獲利來源特徵 | 長線潛在追蹤變數 |
| 高通 (QCOM) | 智慧型手機、通訊基頻、物聯網晶片 | 標準必要專利池 (無形資產) | 專利授權高利潤 + 實體晶片銷售 | 手機換機週期與客戶自研晶片進展 |
| 輝達 (NVDA) | AI 資料中心加速運算、圖形處理 GPU | CUDA 軟硬整合 (強大網絡效應) | 高毛利 AI 晶片與全端運算系統 | 雲端巨頭自研 ASIC 晶片之替代效應 |
| 博通 (AVGO) | 資料中心交換器網通、客製化 ASIC | 高轉換成本與網路交換器壟斷地位 | 高階網通晶片與企業基礎軟體整合 | 大客戶集中度高與半導體週期波動 |
| 超微 (AMD) | 伺服器與 PC 處理器、資料中心 GPU | 架構創新 (Chiplet 小晶片設計) | 伺服器 EPYC CPU 市佔率穩健提升 | AI 軟體生態系成熟度仍處於追趕期 |
給價值投資人的長線啟示:尋找產業底層不可或缺的收稅者
偉大的價值投資導師華倫巴菲特曾提出一個生動的比喻:尋找「收費收稅的橋樑」。
當所有人都在瘋狂造車時,最穩健的生意往往不是賭哪輛車跑得快,而是擁有一座收費橋樑。
馬斯克的星鏈與太空壯舉固然令人熱血沸騰,但其本質是資本支出龐大、競爭激烈的工程實踐。
而高通就像是通訊世界的過路收費員,只要人類還需要透過無線電波溝通,就必須向其付費。
正如我們在開頭所提到的,長線基本面分析的核心,從來不是盲目追逐最新科技的華麗光環。
而是耐心地拆解商業本質,找出那些深植於全球標準底層、不可被輕易取代的收稅企業。
市場的複利機會永遠留給有準備的人,提早培養洞察企業護城河的能力,是累積財富的關鍵基石。
希望今天的產業基本面深度拆解,能為你在未來的價值投資道路上,帶來客觀且清晰的啟發。
在這個充滿短線雜音的市場裡,感謝你願意花時間,跟提姆一起靜下心來研究企業的真實價值。
永遠要記住:華爾街是靠你的『頻繁交易』在賺錢,但我們作為價值投資者,是靠『長期持有』來累積底氣。
如果你跟提姆一樣,不盲從市場,堅信價值投資才是通往財務自由最踏實的路,請立刻按下訂閱按鈕,加入《提姆的價值投資》 這個頻道。
我是提姆,我們一起創造價值,一起邁向財務自由。下一支影片見!


